Отчёты 1С:УТ 11.5 для сверки данных перед отчётностью
Автор: Михаил С., Архитектор 1С · Опубликовано: 19.10.2026
📅 Опубликовано 19 октября 2026 г.
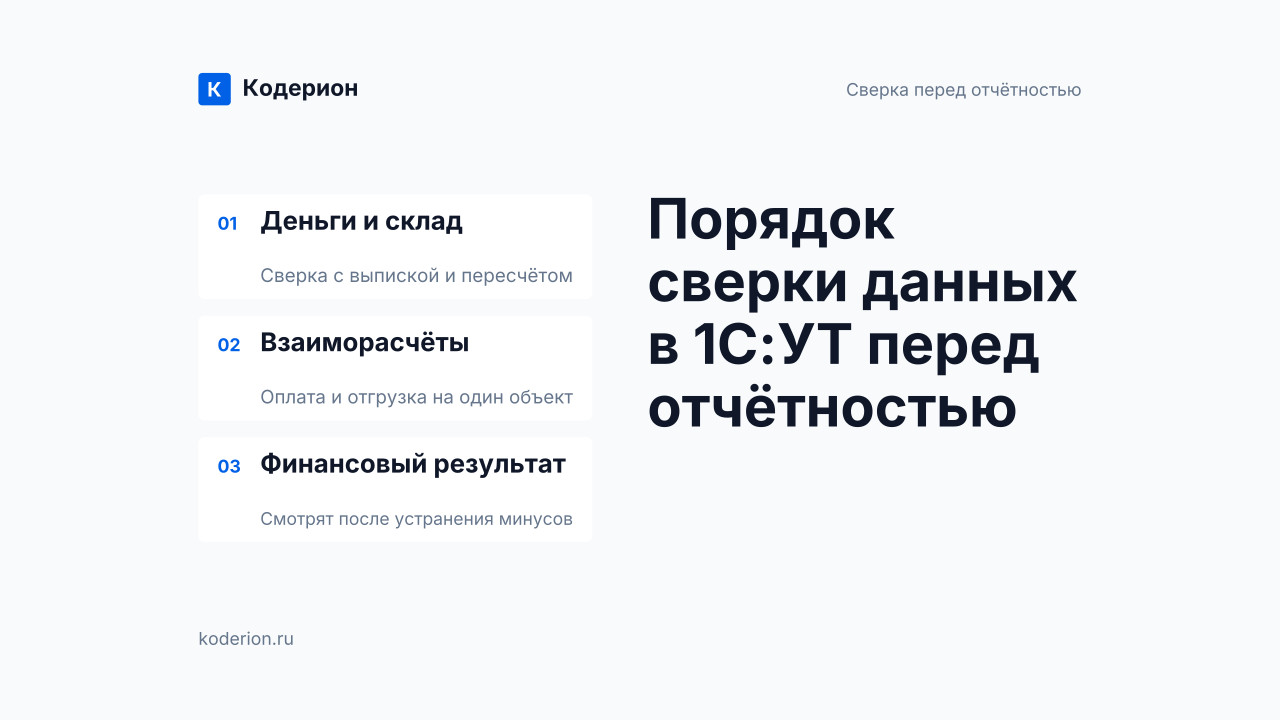
Коротко: перед отчётностью данные в 1С:УТ 11.5 сверяют набором отчётов: «Ведомость расчётов с клиентами», «Задолженность клиентов по срокам», «Ведомость расчётов с поставщиками», «Ведомость по денежным средствам», «Ведомость по товарам на складах», «Контроль отрицательных остатков» и «Выручка и себестоимость продаж». Порядок один: сначала деньги и товары, затем взаиморасчёты, в конце финансовый результат. Расхождения локализуют по регистратору и объекту расчётов.
Главное:
- Семь отчётов живут в разделах «Продажи», «Закупки», «Казначейство», «Склад и доставка» и «Финансовый результат и контроллинг».
- Сверку начинают с денег и склада: у этих блоков есть внешнее подтверждение – выписка банка и пересчёт товаров.
- Частая причина «кривой» дебиторки – смешанные объекты расчётов: платёж отнесён на договор, отгрузка на заказ, и по партнёру одновременно висят долг и аванс.
- Отрицательные остатки на складе дают нулевую себестоимость, поэтому валовую прибыль смотрят только после их устранения.
- Результат сверки фиксируют сохранённым вариантом отчёта и документом «Акт сверки взаиморасчётов» с признаком согласования.
Зачем сверять данные в УТ, если отчётность сдаётся из бухгалтерии?
УТ 11.5 ведёт остатки и расчёты в собственных регистрах, а не на счетах бухгалтерского плана. Расхождение с бухгалтерской базой приходит из трёх мест: документ не ушёл в обмен, ушёл с другой аналитикой или не проведён в УТ вовсе. Пока цифры не сошлись на уровне первички, бухгалтер закрывает период ручными корректировками, которые через квартал приходится повторять. Параллельно страдает управленческий контур: завышенная дебиторка искажает базу для премий и загружает службу взыскания звонками клиентам, которые уже заплатили.
Какие семь отчётов УТ 11.5 и что именно они проверяют?
| № | Отчёт | Где открыть | Что подтверждает | Признак проблемы |
|---|---|---|---|---|
| 1 | Ведомость расчётов с клиентами | Продажи | Сальдо дебиторки по партнёрам и объектам расчётов | Долг и аванс по одному партнёру |
| 2 | Задолженность клиентов по срокам | Продажи | Структуру долга по интервалам просрочки | Просрочка без графика оплаты |
| 3 | Ведомость расчётов с поставщиками | Закупки | Кредиторку и выданные авансы | Авансы, не закрытые поступлением |
| 4 | Ведомость по денежным средствам | Казначейство | Остатки по счетам, кассам, средствам в пути | Расхождение с выпиской, «зависший» эквайринг |
| 5 | Ведомость по товарам на складах | Склад и доставка | Движение и остатки номенклатуры | Остаток не равен пересчёту |
| 6 | Контроль отрицательных остатков | Склад и доставка | Отсутствие расхода раньше прихода | Любая заполненная строка |
| 7 | Выручка и себестоимость продаж | Финансовый результат | Полноту расчёта себестоимости | Выручка есть, себестоимость нулевая |
Состав команд зависит от включённых функциональных опций и подрелиза, поэтому быстрее открывать нужную форму через «Все отчёты» внутри раздела.
1. Как проверить расчёты с покупателями в УТ 11.5?
«Ведомость расчётов с клиентами» показывает начальное сальдо, увеличение и уменьшение долга за период и конечное сальдо в разрезе партнёра, контрагента, договора и объекта расчётов. Последняя группировка и даёт ответ на вопрос, из какого заказа или накладной выросла сумма.
- Задайте период сверки и организацию.
- Добавьте группировки «Партнёр», «Контрагент», «Договор», «Объект расчётов».
- Переключите валюту: по валютным договорам суммы в валюте расчётов и в валюте учёта будут разными, и это нормально.
- Включите вывод регистраторов, чтобы из ячейки открывать реализацию или платёжное поручение.
Дополняют картину «Карточка расчётов с клиентом» – хронология документов по одному партнёру для разговора с менеджером – и «Задолженность клиентов» как моментальный срез на дату.
2. Чем фактическая задолженность отличается от планируемой?
Фактическая задолженность возникает после отгрузки и ещё не оплачена. Планируемая считается по графику оплаты из заказа клиента: система знает срок платежа и до его наступления не относит долг к просроченному. Отчёт «Задолженность клиентов по срокам» раскладывает сумму по интервалам просрочки согласно классификации из настроек.
Перед отчётностью он решает две задачи: даёт бухгалтерии основу для оценки сомнительных долгов и вскрывает заказы с незаполненным графиком оплаты. Если в соглашении об условиях продаж не указан вариант оплаты, долг попадает в первый интервал просрочки сразу после отгрузки – проверьте соглашения и этапы графика в заказах за период.
3. Где теряются выданные авансы поставщикам?
«Ведомость расчётов с поставщиками» повторяет логику клиентского отчёта, но риски другие: оплата прошла, поступление оформлено по другому договору, и аванс не закрылся. В отчёте это видно как устойчивый остаток аванса при одновременной кредиторке по тому же партнёру.
- Сверьте сальдо по каждому поставщику с его актом сверки.
- Найдите поступления, где объект расчётов отличается от объекта в платёжном документе.
- Валютные поставки смотрите отдельно: разница в рублёвой сумме объясняется курсом и порядком признания курсовых разниц.
- Порядок списания просроченных долгов согласуйте с бухгалтерией, чтобы операция попала в один период в обеих базах.
4. Сходятся ли остатки денежных средств с банком и кассой?
«Ведомость по денежным средствам» показывает начальный остаток, поступления, списания и конечный остаток по каждому счёту, кассе и по средствам в пути. Блок проверяют первым, потому что у него есть внешнее подтверждение.
- Конечный остаток по счёту сверяется с выпиской на последний день периода; разница обычно означает непроведённый или задвоенный документ.
- Остаток «в пути» – незакрытый эквайринг или инкассация: зачисление по картам прошло, операция по платёжной карте не оформлена.
- Перемещения между своими счетами часто дублируются при загрузке из клиент-банка.
- Заявки на расходование в статусе «К оплате» движений не формируют, но влияют на платёжный календарь.
Когда остатки подтверждены, планирование платежей становится предсказуемым – связку с календарём и сроками мы разбирали в материале про отчётность и платёжный календарь.
5. Как сверить склад перед закрытием периода?
«Ведомость по товарам на складах» выводит по номенклатуре и складу остаток на начало, приход, расход и остаток на конец с расшифровкой до документов. Порядок работы такой:
- Сравните конечные остатки с результатами документа «Пересчёт товаров».
- Расхождения оформите оприходованием излишков и списанием недостач до расчёта себестоимости.
- Проверьте ордерные склады: товар, принятый приходным ордером без поступления, физически есть, а в закупках не отражён.
- Посмотрите перемещения в статусе «В пути» – при длинной логистике они дают основную разницу между складским и учётным остатком.
Отдельно сверьте упаковки: ошибка в коэффициенте искажает количество ровно во столько раз, каков сам коэффициент. Если в упаковке 12 штук, а коэффициент указан единицей, списание уйдёт в двенадцать раз меньше фактического.
6. Почему минус на складе ломает всю отчётность?
Отрицательный остаток означает, что расход зарегистрирован раньше прихода: партия не найдена, себестоимость взять негде, валовая прибыль по таким строкам считается неверно. Любая заполненная строка отчёта «Контроль отрицательных остатков» становится задачей к исправлению. Источники минусов обычно такие:
- Реализация проведена раньше поступления по дате или по времени внутри одной даты.
- Поступление попало на другой склад или другую организацию.
- Товар принят в одной упаковке, продан в другой.
- Отключён оперативный контроль остатков по складу – настройка находится в карточке склада, а контроль по организациям живёт в разделе «Финансовый результат и контроллинг».
- Номенклатура задвоена: приход на одну позицию, расход на её дубль.
Исправляют по порядку: дата и время, затем склад и организация, затем упаковки и дубли. После правок отчёт переформировывают – минусы часто «переезжают» на другую дату, поэтому вторая итерация обязательна.
7. Как найти продажи без себестоимости?
Отчёт «Выручка и себестоимость продаж» выводит выручку, себестоимость и валовую прибыль по номенклатуре, клиентам или менеджерам. Перед отчётностью им проверяют полноту расчёта себестоимости.
- Выполните регламентные операции расчёта себестоимости в рабочем месте закрытия месяца раздела «Финансовый результат и контроллинг».
- Сформируйте отчёт с группировкой по номенклатуре и сортировкой по себестоимости по возрастанию.
- Строки с нулевой себестоимостью при ненулевой выручке разберите: причина чаще всего в отрицательных остатках или непроведённом поступлении.
- Отрицательную валовую прибыль проверьте на ошибки цены и на согласованные акционные продажи.
После этого финансовый результат УТ можно сопоставлять с бухгалтерией. Часть расхождений останется из-за разных методов оценки и расходов, которых в торговой системе нет, однако они будут объяснимыми.
Как сформировать акт сверки с покупателем?
Отчёты нужны для внутреннего контроля, а подписывает контрагент документ «Акт сверки взаиморасчётов».
- Создайте документ, укажите организацию, контрагента, период и при необходимости договор.
- Заполните его по данным учёта – система подтянет документы и суммы из регистров расчётов.
- Внесите данные контрагента во вторую колонку: расхождения станут видны построчно.
- Исключите из акта спорные строки, если стороны так договорились.
- После согласования установите признак согласования сверки – документ закрывается от изменений.
- Распечатайте акт или отправьте через ЭДО, чтобы подписанный экземпляр хранился в базе.
Построчное сравнение особенно помогает в спорах о составе суммы: клиент относит оплату к одному заказу, продавец зачёл её в другой.
Часто задаваемые вопросы
Какой отчёт показывает задолженность покупателей на дату?
Моментальный срез даёт «Задолженность клиентов», движения за период – «Ведомость расчётов с клиентами», структуру просрочки – «Задолженность клиентов по срокам» с интервалами из настроек классификации.
Почему по одному клиенту видно и долг, и аванс?
Оплата и отгрузка попали на разные объекты расчётов. Зачтите суммы документом «Корректировка долга» с видом операции зачёта либо приведите объект расчётов в первичных документах к одному значению и перепроведите их.
Можно ли изменить порядок расчётов в действующем договоре?
Технически реквизит меняется, но ранее проведённые документы сохранят прежний объект расчётов, и сальдо разъедется. Сначала доведите расчёты до нуля, затем меняйте порядок или заводите новый договор; перепроведение проверяйте на копии базы.
Чем акт сверки отличается от ведомости расчётов?
Ведомость – отчёт, он формируется на любую дату и в базе не хранится. «Акт сверки взаиморасчётов» – документ: хранит состав строк, позволяет внести данные контрагента, печатается для подписи и фиксируется признаком согласования.
Что делать, если склад не сходится с фактическим пересчётом?
Оформите расхождения оприходованием излишков и списанием недостач до расчёта себестоимости, а затем проверьте ордерные склады, перемещения в пути, коэффициенты упаковок и дубли номенклатуры.
Нужны ли доработки для такой сверки?
Все семь отчётов входят в типовую УТ 11.5. Доработки обычно требуются для нестандартных разрезов: сводной формы по нескольким организациям или автоматической выгрузки результатов сверки во внешний файл заданного формата.
Найдите специалиста для решения этой задачи на koderion.ru – исполнители площадки настраивают отчёты, разбирают расхождения взаиморасчётов и готовят базу к закрытию периода. Разместите задачу или выберите специалиста по 1С под свой профиль работ.
Читайте также: Настройка RLS в 1С:ERP 2026: ограничение прав, аудит и шифрование данных